房地产开发企业财务分析宝典 从报表透视到风险预警的完整框架
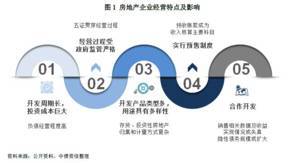
房地产开发企业的财务分析具有鲜明的行业特殊性:项目周期长、资金密集、预售制下的收入成本错配、高杠杆运作以及政策调控的强敏感性。一套完整的财务分析框架,不能简单套用制造业或一般商贸企业的模板,而应围绕“现金流为王、项目为单元、杠杆为命脉”三条主线展开。以下从报表特征识别、核心指标体系、项目层面穿透分析、风险预警信号四个维度,梳理房地产开发企业财务分析的完整逻辑。
一、三张报表的行业特征识别
资产负债表上,存货(开发成本、开发产品)通常占总资产的60%以上,是分析重点;预收账款(合同负债)规模庞大,反映预售回款能力;有息负债结构复杂,需区分银行贷款、信托、债券及明股实债。利润表上,营收确认依赖竣工交付节点,毛利率受土地成本和限价政策双重挤压,期间费用中资本化利息占比高。现金流量表最为关键:经营活动现金流在拿地扩张期常为负,销售回款期转正;投资活动现金流反映合作项目投入与处置;筹资活动现金流揭示对增量融资的依赖程度。“经营活动现金流净额与净利润的比值”若长期低于1,说明利润含金量不足。
二、核心财务指标体系
偿债能力方面,剔除预收款后的资产负债率(监管红线70%)、净负债率(≤100%)、现金短债比(≥1倍)构成“三道红线”核心監控;同时需关注有息负债的期限结构,短期债务占比过高意味着再融资压力集中。盈利能力方面,毛利率需区分土地增值税前口径与净口径,净利率受合作项目少数股东损益影响,ROE需用杜邦分解识别驱动来源——高周转型与高杠杆型的ROE质量截然不同。营运能力方面,存货周转率应结合项目去化率看,应收账款周转率参考意义有限(预售制下回款快),更应关注“销售回款率”(回款/签约额)和“拿地销售比”。成长性方面,签约销售额增速、土地储备倍数(土储建面/年销售面积)决定未来2-3年营收弹性。
三、项目层面的穿透分析
公司合并报表容易掩盖项目间分化。需按项目建立“单项目盈利模型”:地货比(土地款/货值)判断拿地成本优劣;静态毛利率测算需含土地增值税、期间费用分摊;现金流回正周期(从拿地到经营性现金流转正)和 IRR 是评价项目质量的核心;合作项目需区分权益比例与并表口径,警惕“明股实债”推高少数股东权益占比却少分利润的异常。多项目组合下,关注“已售未结资源”的毛利率锁定情况——合同负债对应的锁毛利是未来利润的先行指标。
四、风险预警信号清单
①存货中开发产品(现房)占比持续上升,去化失控;②合同负债增速连续下滑而预收款监管账户资金受限比例高;③少数股东权益占比与少数股东损益占比严重背离(明股实债嫌疑);④其他应收款中关联方占款激增,资金被合作方或母公司占用;⑤在建工程转固与资本化利息异常,存在费用资本化调节利润;⑥一年内到期有息负债/现金(含受限)陡升,短期偿债缺口扩大;⑦审计报告非标意见或关键审计事项集中指向存货减值。
综上,房地产开发企业的财务分析必须跳出利润表表象,以现金流为锚、以项目为颗粒度、以杠杆红线为底线,结合宏观政策与区域市场去化数据交叉验证,方能做出贴近实质的判断。收藏这份框架,建议随企业年报与监管规则迭代持续更新阈值参数。
如若转载,请注明出处:http://www.zhenghaoyixin.com/product/113.html
更新时间:2026-11-21 17:20:25